Путевой лист – это первичный учетный документ, который используется для контроля работы транспортного средства и водителя, а также для учета пробега и расхода ГСМ, связанных с деятельностью организации или ИП (ст. 6 Федерального закона от 08.11.2007 № 259-ФЗ «Устав автомобильного транспорта и городского наземного электрического транспорта», ст. 9 Федерального закона от 06.12.2011 № 402-ФЗ «О бухгалтерском учете»). На основании правильно оформленных путевых листов подтверждаются расходы на ГСМ и эксплуатацию транспорта для целей налогообложения (налог на прибыль, УСН «Доходы минус расходы»).
Путевой лист также служит документальным подтверждением факта выполнения водителем работы по управлению транспортным средством, но порядок расчета и начисления заработной платы определяется локальными нормативными актами работодателя (Положением об оплате труда, трудовым договором, системой премирования и т. п.).
Организация может использовать разработанную самостоятельно форму путевого листа или форму на основе рекомендуемых образцов, при этом законодательством не установлена обязательная унифицированная форма. Главное условие – наличие в путевом листе всех обязательных сведений, предусмотренных приказом Минтранса России от 28.09.2022 № 390. Бланк путевого листа (бумажного или электронного) должен быть закреплен в учетной политике предприятия и храниться не менее 5 лет в качестве первичного учетного документа.
Такой лист оформляется на срок действия, который устанавливается организацией (как правило, на одну смену или день; при необходимости – на период в несколько дней с указанием дат начала и окончания срока действия), с обязательной регистрацией путевых листов по сплошной нумерации в журнале учета. Заполнение бланка осуществляется именно водителем с обязательными пометками механика – о пред - и послерейсовом осмотре с записью показаний спидометра, врача – о выполнении осмотра.
Электронные путевые листы
Электронный путевой лист (ЭПЛ) – это цифровой аналог бумажного путевого листа, оформленный и хранящийся в электронном виде. В нем содержится тот же состав сведений, что и в бумажном документе, и он имеет равную юридическую силу при соблюдении требований законодательства (приказ Минтранса России от 28.09.2022 № 390, Федеральный закон от 06.04.2011 № 63-ФЗ «Об электронной подписи»).
Требования к содержанию путевого листа не зависят от формата – бумажного или электронного. В ЭПЛ обязательно должны быть указаны:
- срок действия путевого листа (дата или даты начала и окончания);
- сведения о лице, оформившем путевой лист (организация или ИП: полное наименование/ФИО, адрес, телефон, ОГРН/ОГРНИП);
- сведения о транспортном средстве: тип, марка, модель, госномер, при наличии – данные прицепа/полуприцепа, показания одометра при выезде и возвращении, дата и время выпуска на линию и возвращения;
- сведения о водителе: ФИО, реквизиты водительского удостоверения, СНИЛС, дата, время и результат обязательного медицинского осмотра;
- вид перевозки (коммерческая или для собственных нужд, с указанием подтипа, если требуется нормативными актами);
- вид сообщения (городское, пригородное, междугородное и т. д.).
Электронный путевой лист подписывается квалифицированной электронной подписью уполномоченных лиц (медицинского работника, лица, ответственного за техническое состояние ТС, ответственного за выпуск на линию, водителя и т. д.), в зависимости от того, какие реквизиты обязательны для данного вида перевозок.
Для обмена электронными путевыми листами по телекоммуникационным каналам связи используются структурированные электронные документы (XML-файлы) с титулами, содержащими данные:
- об организации, сроке действия ЭПЛ, транспортном средстве, водителе, видах перевозки и сообщения;
- о предрейсовых (предсменных) и послерейсовых медицинских осмотрах водителя;
- о показаниях одометра при выезде и возвращении транспортного средства;
- о предрейсовом (предсменном) и послерейсовом контроле технического состояния ТС (при обязательности такого контроля).
Для бухгалтерии электронные путевые листы используются наравне с бумажными при списании ГСМ и признании расходов. Главное условие – наличие всех обязательных реквизитов первичного учетного документа в понимании ст. 9 Федерального закона № 402-ФЗ («Путевой лист», дата составления, содержание операции, единицы измерения, ФИО и подписи ответственных лиц, в том числе в электронной форме).
В программах семейства 1С (в том числе в отраслевых решениях для автотранспортных организаций) возможно внедрение интеграции с внешними сервисами по формированию и хранению электронных путевых листов. В этом случае данные ЭПЛ автоматически используются для учета пробега, расхода топлива и расчета затрат, а также для формирования бухгалтерских проводок по ГСМ.
Внимание! В случае длительной командировки работника на служебном транспорте все контрольного типа проверки осуществляются перед выездом, выставляются разовые отметки, которые действительны на протяжении всей поездки.
Путевые листы в 1С Бухгалтерия
Бухгалтерская служба компании, как правило, контролирует наличие и корректность оформления путевых листов (бумажных или электронных), рассчитывает расход ГСМ по установленным нормам на основании пробега, отражает в 1С поступление и списание ГСМ, а при необходимости использует данные путевых листов для расчета заработной платы водителей в рамках действующей системы оплаты труда.
Важно! Нормы топливных расходов определяются внутри компании на основе расчета размера предельного, исходя из марки, тех. характеристик и года выпуска машины, а еще использованных надбавок с учетом времени года, работы транспорта в населенных пунктах с конкретной плотностью, обкатки нового авто, закрепленных приказом руководства.
В типовой конфигурации «1С:Бухгалтерия» основной акцент делается на учете ГСМ и списании расходов по данным путевых листов, а не на их оформлении. Для автоматизации оформления путевых листов (бумажных и электронных), как правило, используют отраслевые решения (например, «1С:Предприятие 8. 1С:Управление автотранспортом») или интеграцию с внешними сервисами ЭПЛ. При необходимости в «1С:Бухгалтерия» можно доработать функционал с помощью внешних обработок и документов, чтобы автоматизировать обмен данными по путевым листам и движению ГСМ.
Подотчет сотруднику
Работнику перечислены деньги в подотчет на покупку ГСМ.
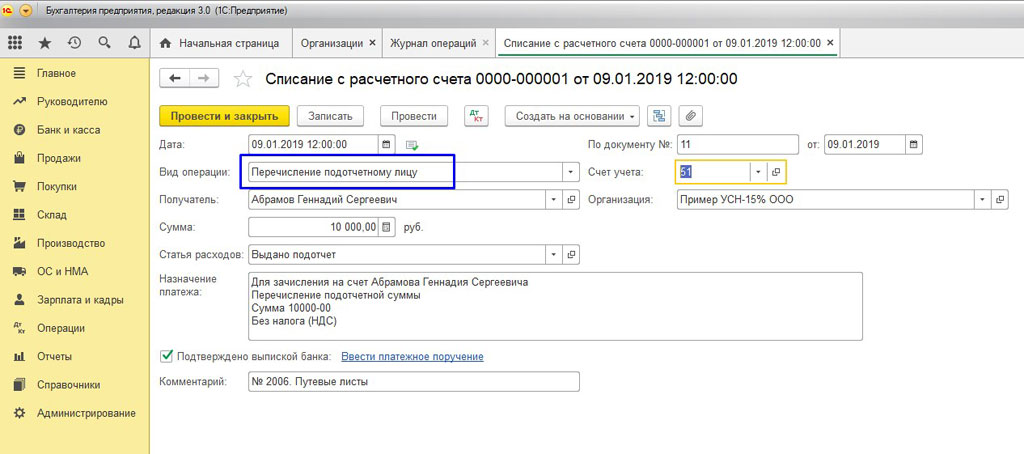
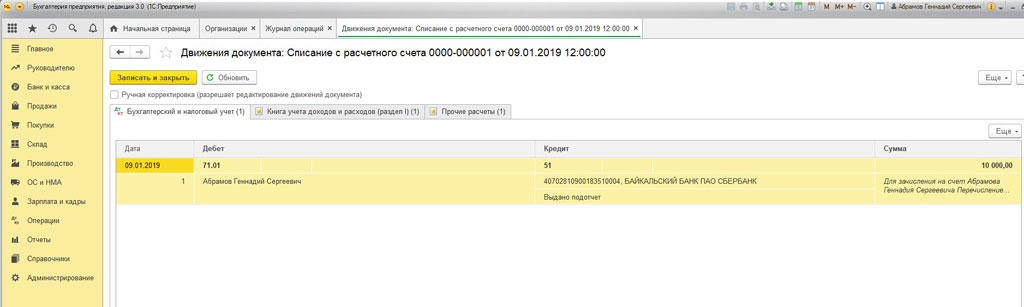
Документом созданы следующие проводки:
Работник представил авансового типа отчет в бухгалтерию.
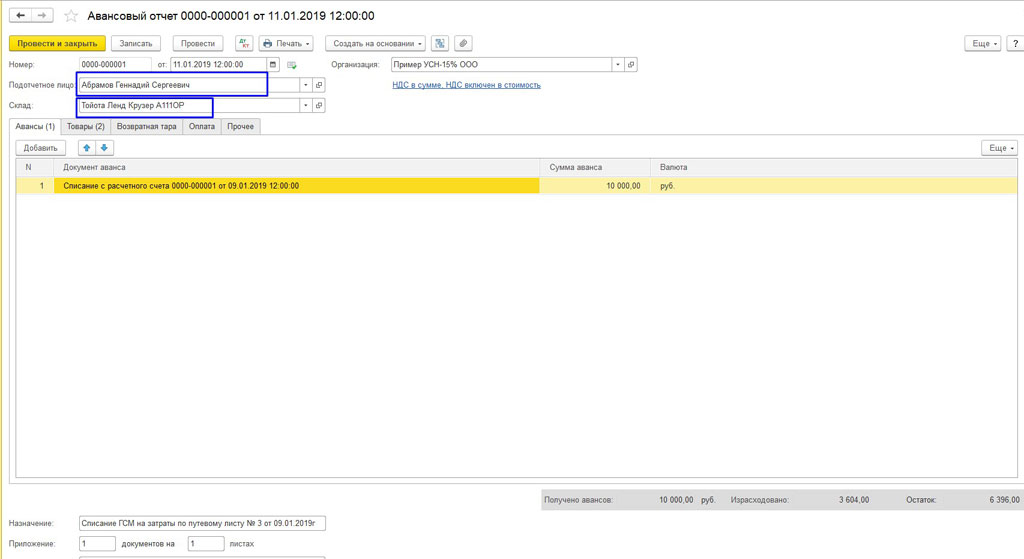
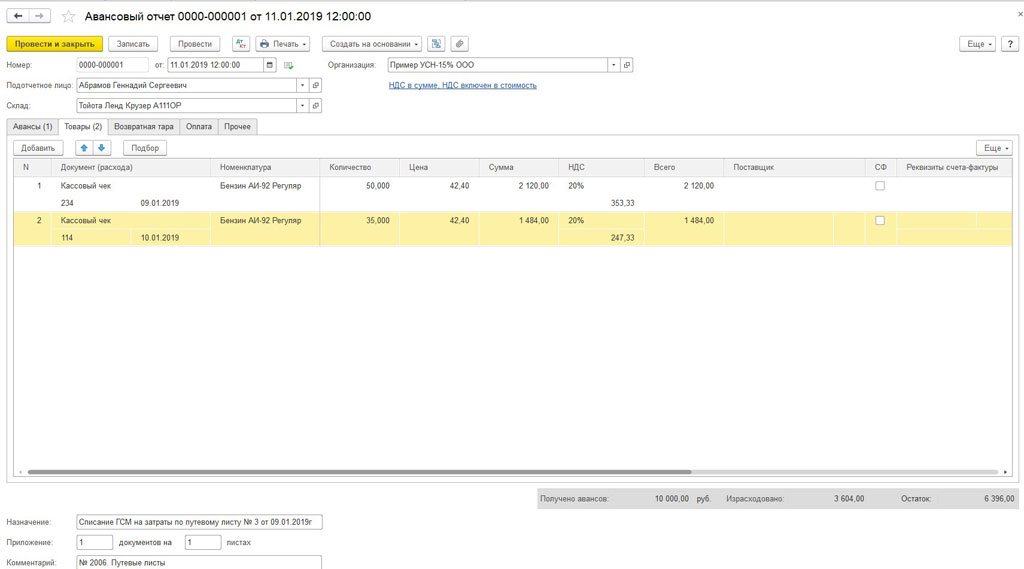
Документом созданы следующие движения:
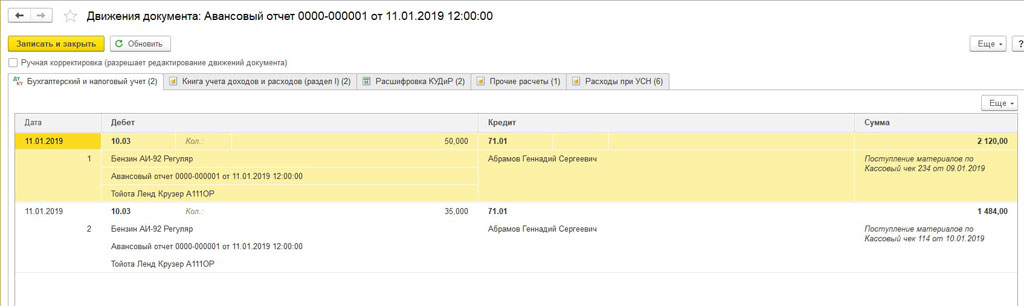
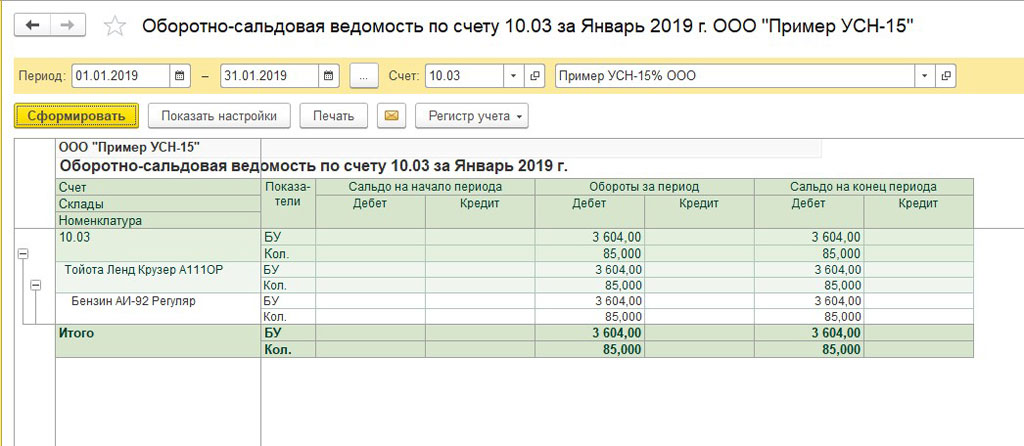
На складе компании отражается поступление ГСМ.
Покупка талонов на ГСМ в 1С
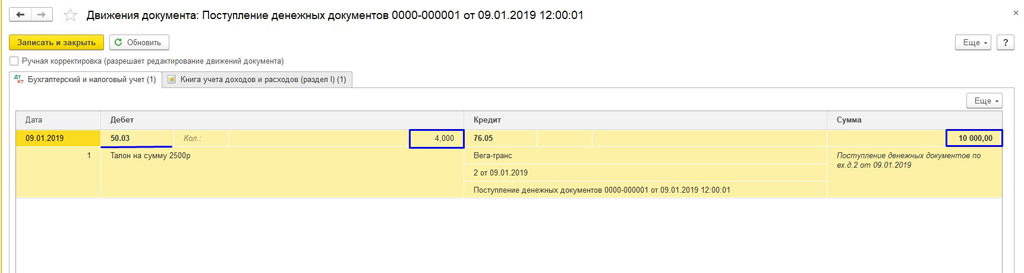
Компания купила талоны на ГСМ.
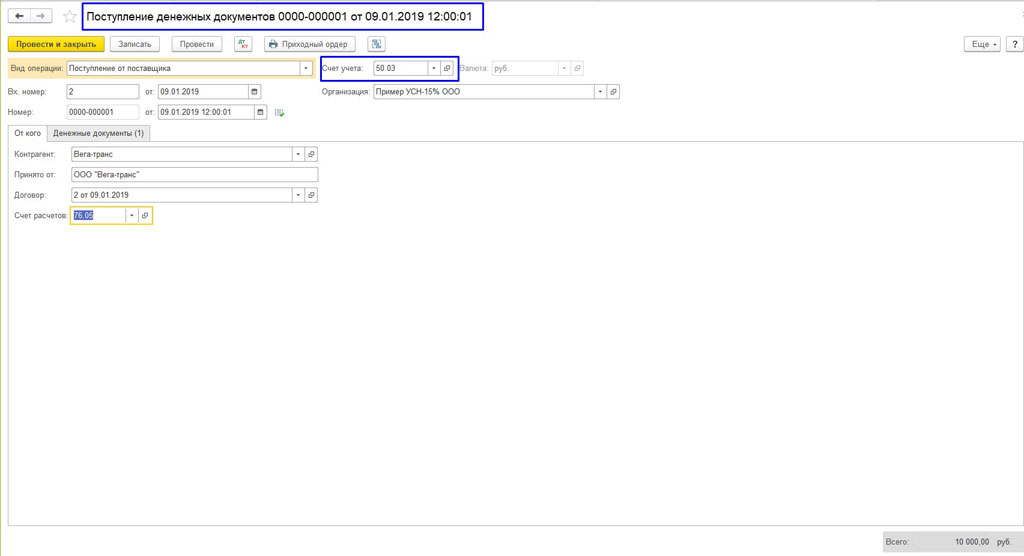
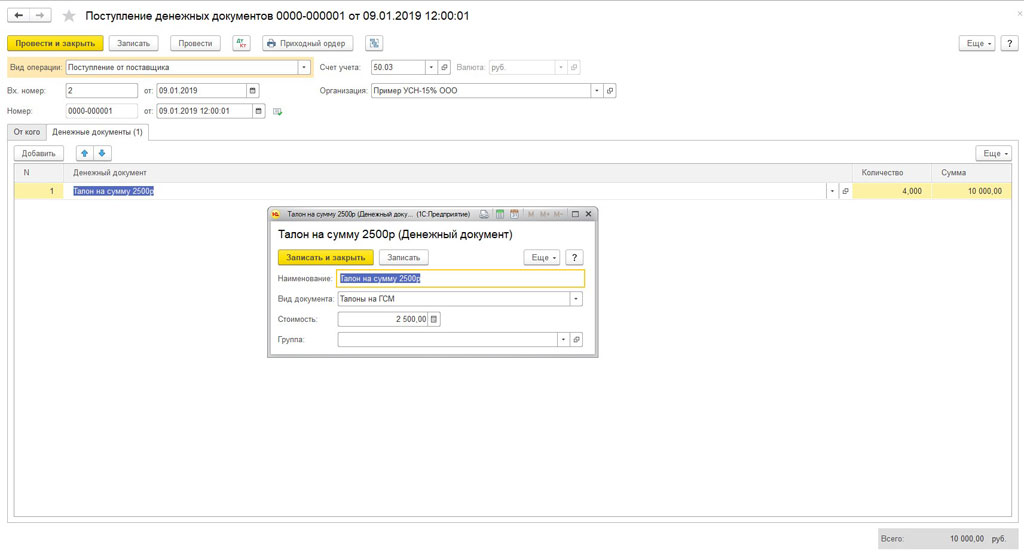
Документом созданы следующего типа проводки:
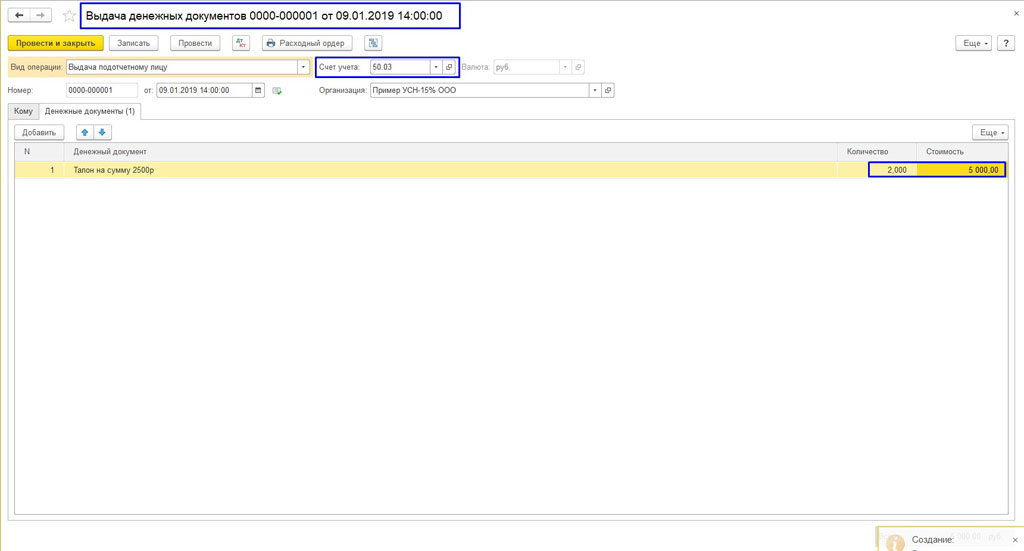
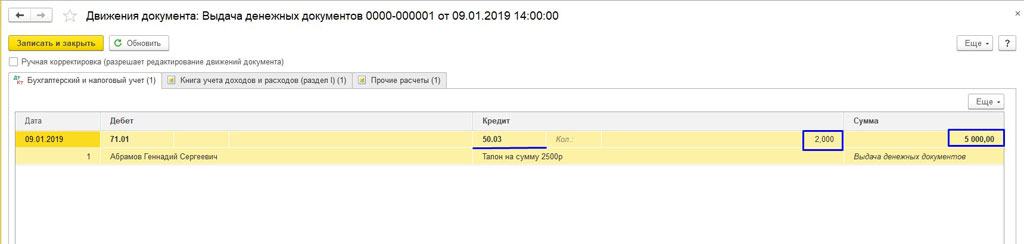
Кассир выдал талоны работнику для заправки машины.
Документом созданы движения:
Сотрудник принес авансовую отчетность в бухгалтерию.
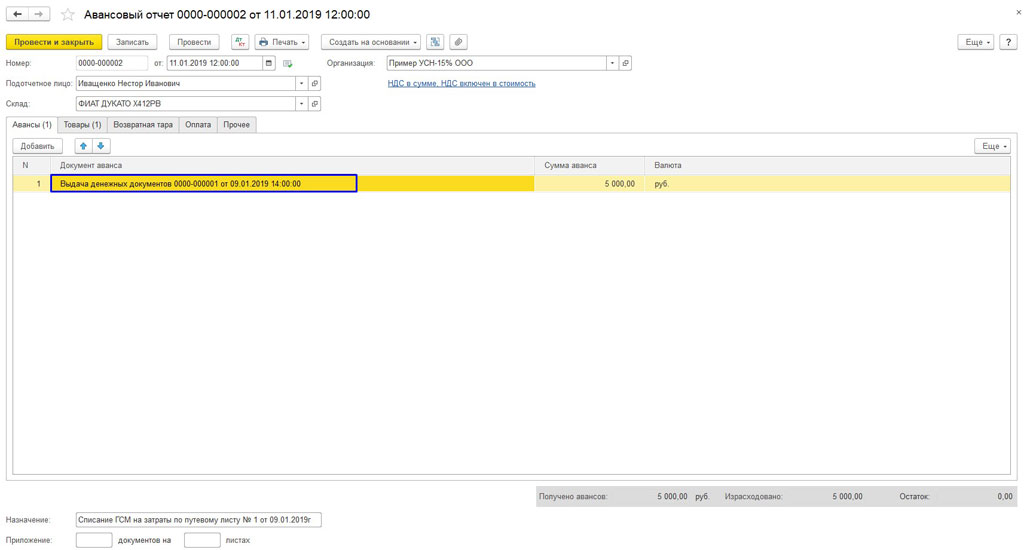
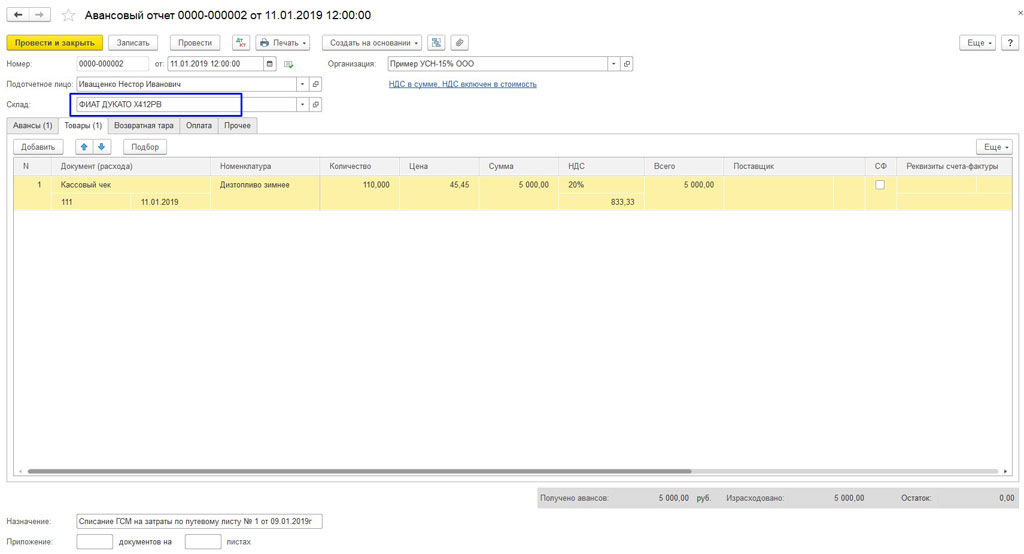
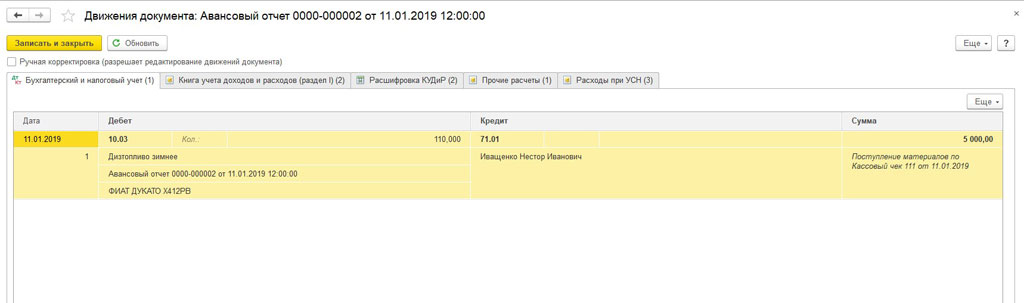
Документом созданы движения:
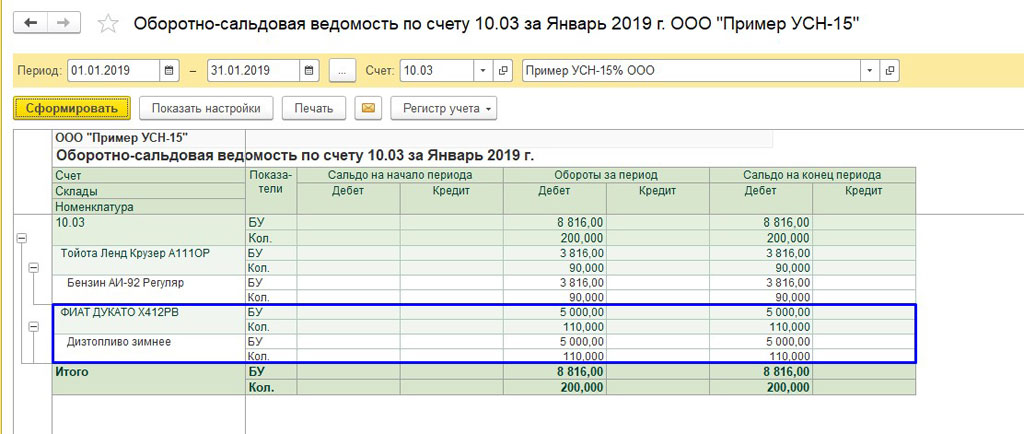
На складе отражается поступление ГСМ.
Поступление ГСМ в 1С с распределением по топливным картам
Когда компания подписала договор с АЗС на покупку карт топливных и распределение ГСМ работникам по выставленным организацией лимитам, используем третий вариант документооборота в 1С.
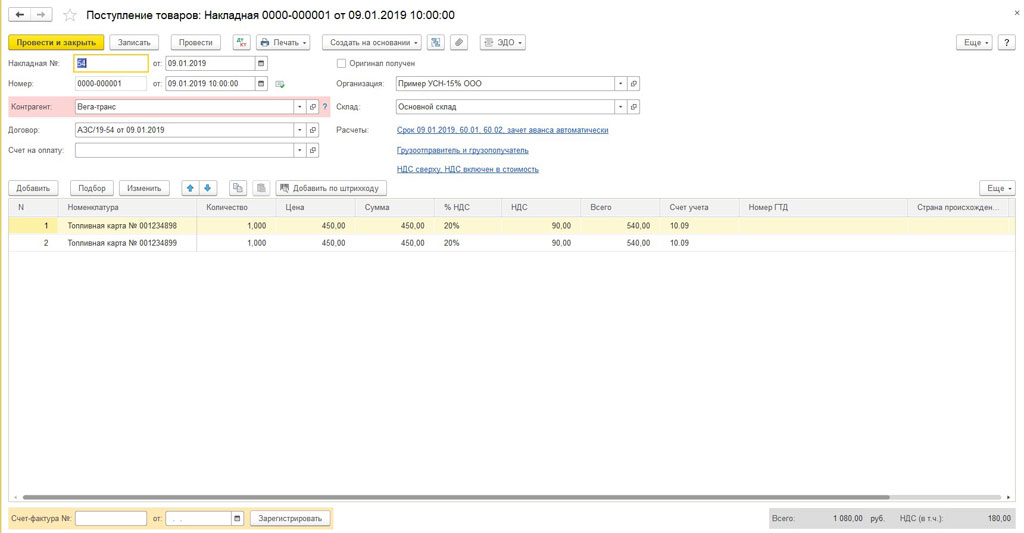
Отображение в учете покупки топливных карт.
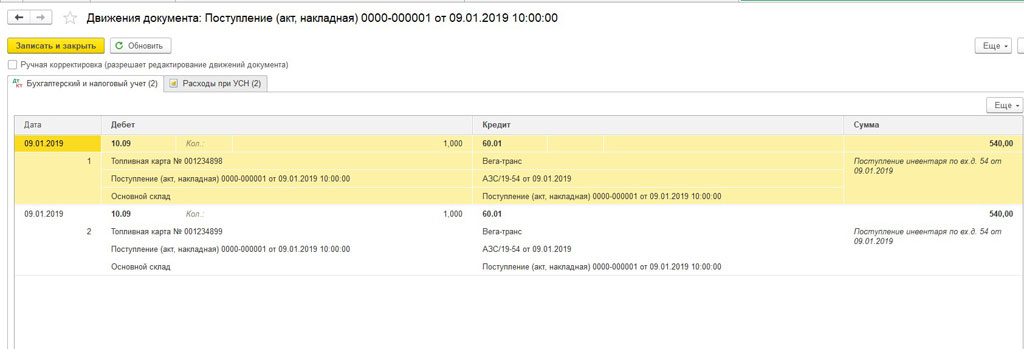
В учете созданы движения:
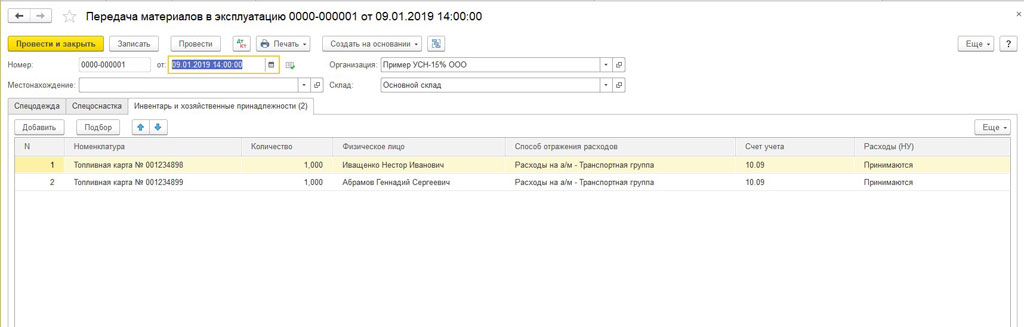
Топливного типа карты передали работникам для использования.
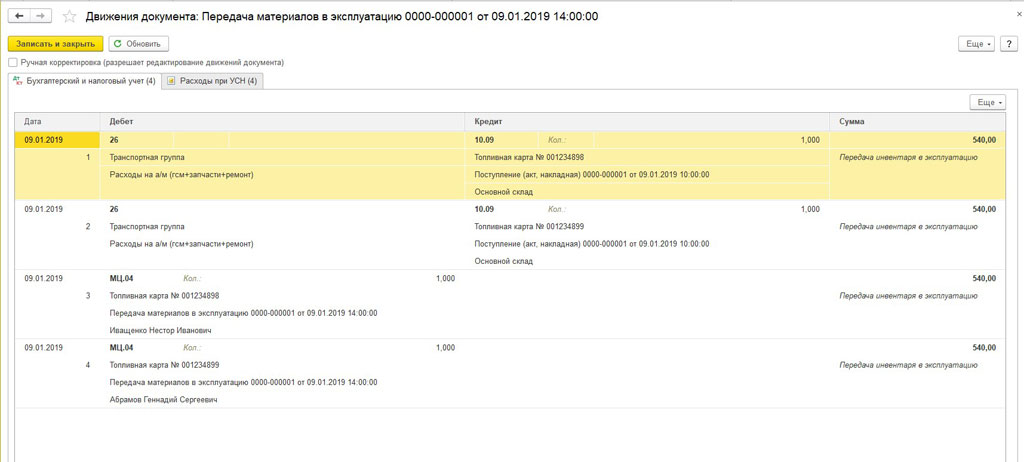
В учете сформированы движения (карта топливная привязана к рабочему).
Разрешено отражать покупку карт топливных через поступление услуг с применением ручного учета карт на счете забалансовом 006 по субконто «Бланк строгой отчетности» и «Склад». Если в качестве склада отражать машину, то карта во 2 варианте учета будет привязана к автотранспорту.
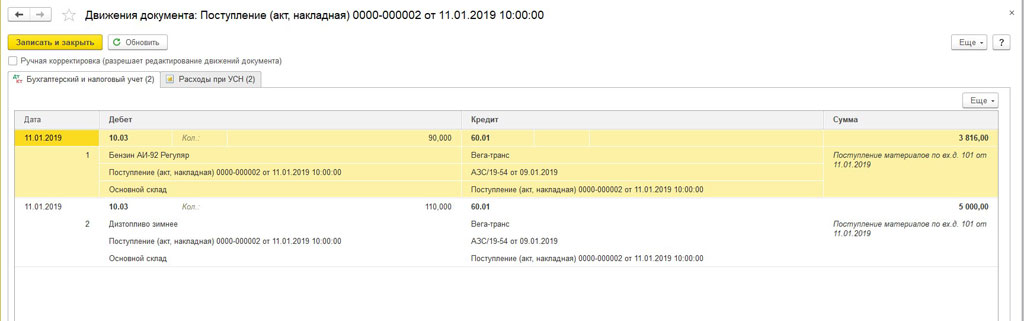
Получена бумага на общий объем приобретенного ГСМ от поставщика.
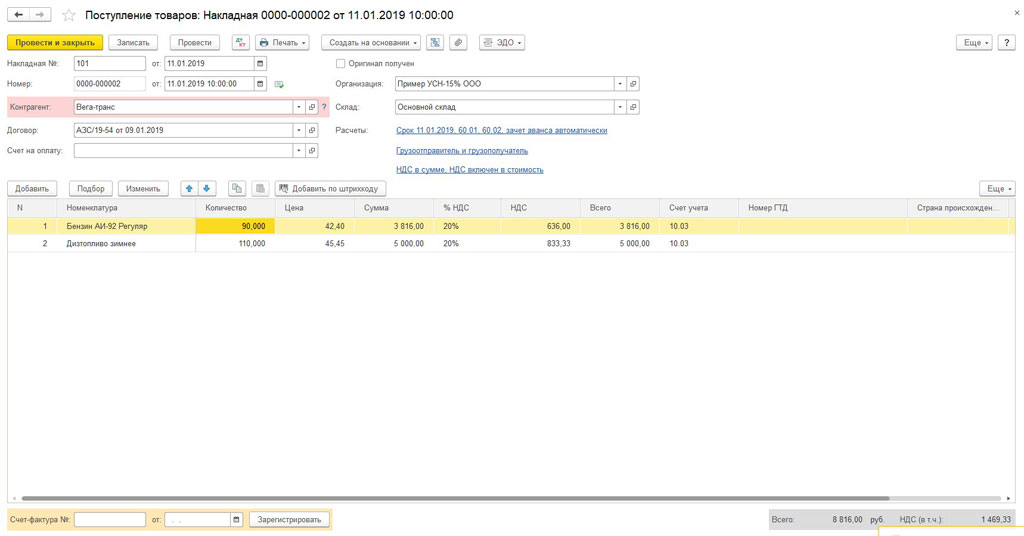
В учете созданы движения:
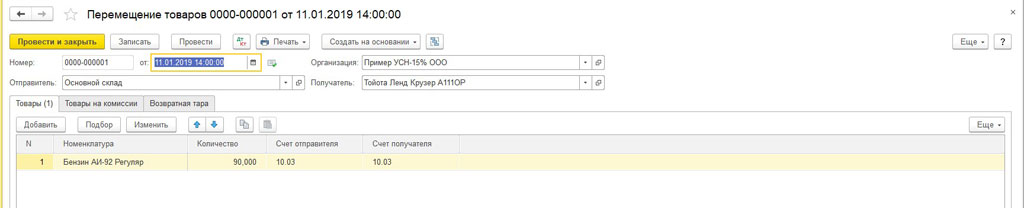
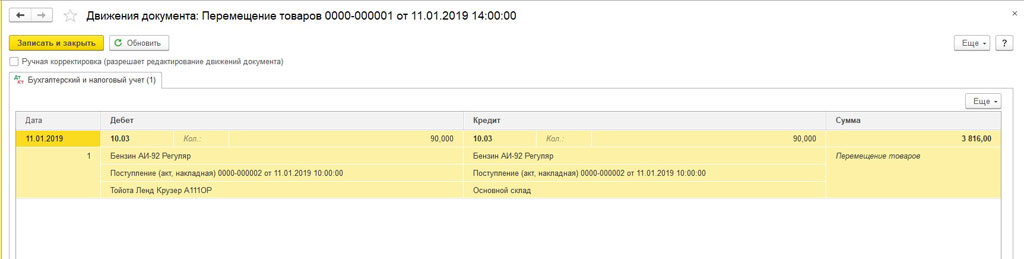
Сформированы перемещения ГСМ с общего склада на авто (склад) на основании путевых бланков работников.
В учете разработаны движения:
На складе отражается движение ГСМ.
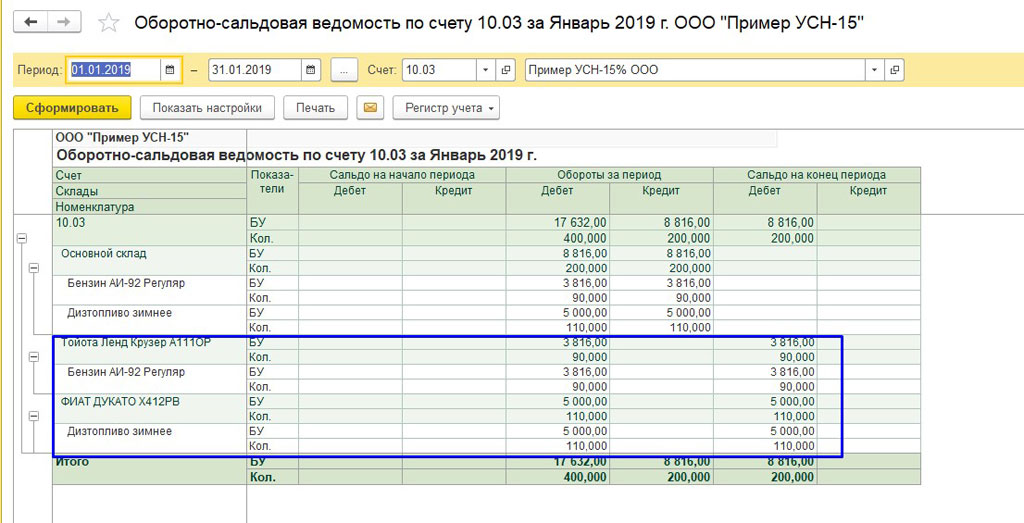
Списание ГСМ со склада на расходы осуществляется бух. службой идентичным образом для всех способов поступления ГСМ на базе путевых бланков и норм расходов ГСМ, определенными приказом компании.
Для примера рассмотрим движение горючего в путевых бланках.
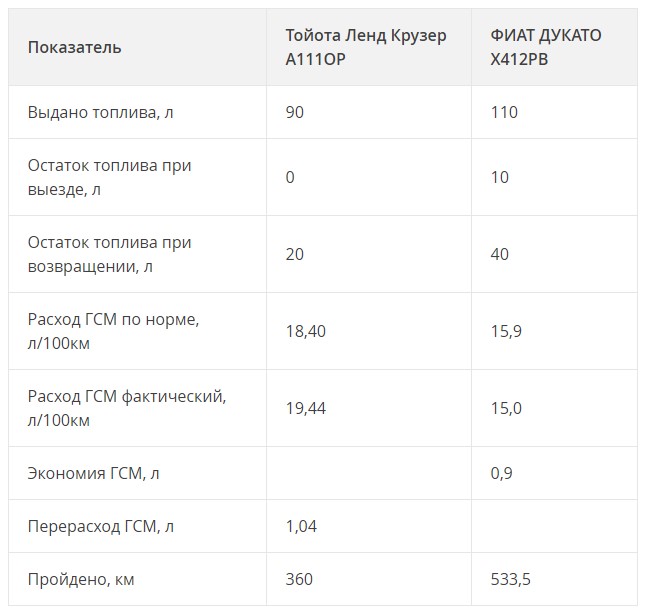
Для отражения списания ГСМ применяется документ «Требование-накладная». В качестве основания для списания используются данные путевых листов (бумажных или электронных), в которых фиксируются пробег, расход топлива по норме и фактический расход.
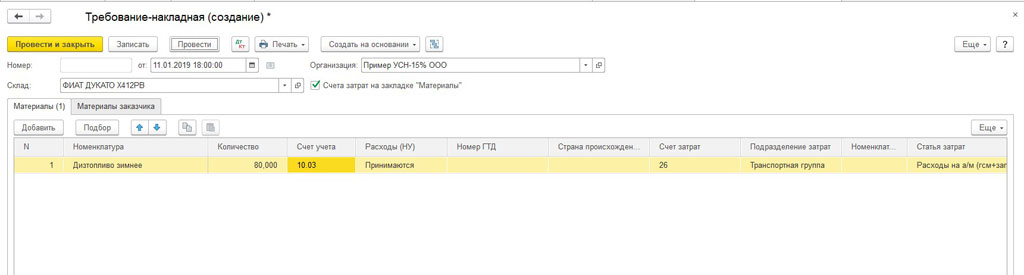
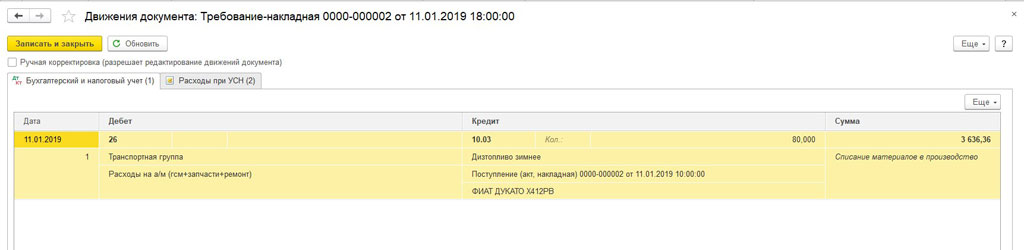
- Если фактического типа расход равен или менее заданной нормы:
- Движения в учете:
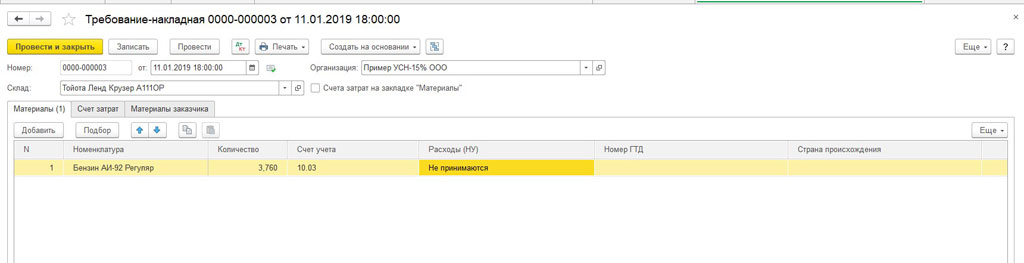
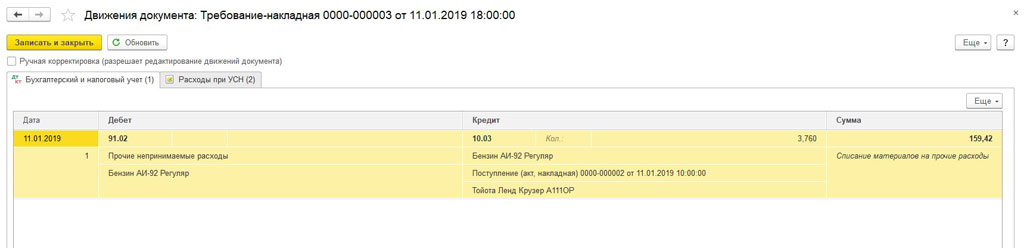
- Если фактического типа расход ГСМ больше заданной нормы (подсчитывается количество топлива по норме):
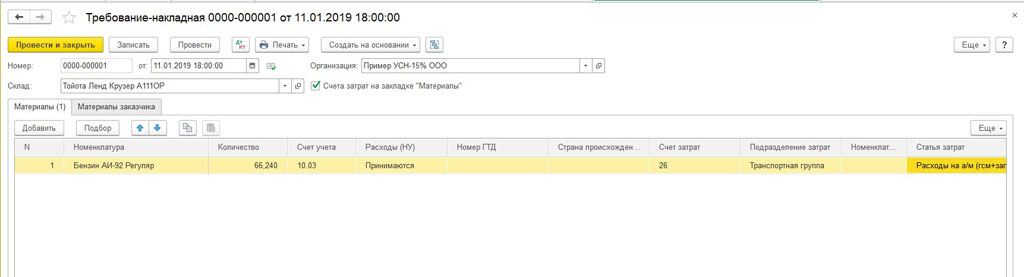
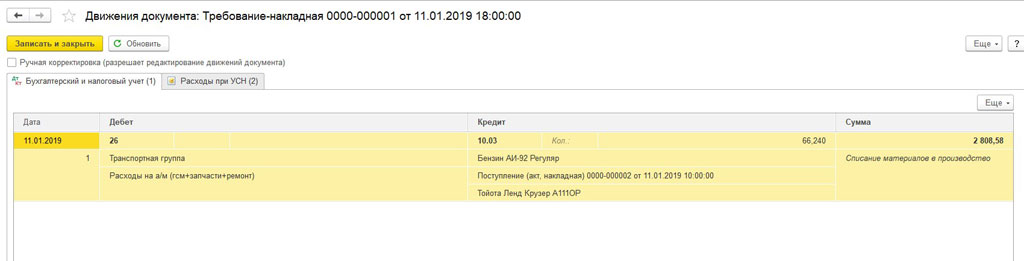
- ГСМ по путевому листу сверх норм списывается на непринимаемые к налоговому учету расходы соответствующего периода:
Предоставление путевых документов (бумажных или электронных) в бухгалтерию осуществляется в соответствии с разработанным внутри компании графиком документооборота (раз в сутки, раз в неделю, раз в месяц). При использовании электронных путевых листов график передачи может быть полностью автоматизирован за счет интеграции учетной системы с сервисом ЭПЛ. Списание ГСМ на расходы, как правило, выполняется один раз в месяц на основании накопленных путевых листов и норм расхода топлива, утвержденных приказом по организации.
Остались вопросы? Закажите бесплатную консультацию наших специалистов!